Volkswagen revoit drastiquement ses prévisions
Le groupe Volkswagen ne table plus que sur une marge opérationnelle maximale de 1 % pour l’exercice 2026. Auparavant, le groupe prévoyait une fourchette de 4 à 5,5 %. La part du chiffre d’affaires qui restera sous forme de bénéfice d’exploitation sera donc nettement inférieure aux prévisions initiales.
La marge opérationnelle indique la part du chiffre d’affaires qui subsiste sous forme de résultat d’exploitation après déduction des charges opérationnelles courantes. À 1 %, cela représente seulement un euro pour 100 euros de chiffre d’affaires. Pour un constructeur automobile à forte intensité capitalistique, qui investit massivement dans ses usines, ses logiciels et de nouvelles plateformes, il s’agit d’une marge de sécurité extrêmement faible.
| Indicateur | Prévisions précédentes | Nouvelles prévisions |
|---|---|---|
| Marge opérationnelle en 2026 | 4 à 5,5 % | 1 % au maximum |
| Charges pesant sur le résultat | un tel niveau n’était pas anticipé | environ 10 milliards d’euros |
| Dépréciation de la participation dans Porsche | non prise en compte | plus de 6 milliards d’euros |
Des charges de plusieurs milliards qui ne s’expliquent pas seulement par les ventes
Au total, Volkswagen prévoit des charges d’environ 10 milliards d’euros. Plus de 6 milliards d’euros correspondent à une dépréciation exceptionnelle de sa participation dans Porsche. Une telle dépréciation pèse lourdement sur le résultat publié, mais n’entraîne pas automatiquement une sortie immédiate de trésorerie d’un montant équivalent.
À cela s’ajoutent des difficultés opérationnelles. Le marché automobile européen reste sous pression, Porsche et Audi sont confrontés à leurs propres défis et, en Chine, Volkswagen a perdu des parts de marché pendant la transition rapide vers la voiture électrique. Aux États-Unis, les incertitudes liées à la politique commerciale et d’éventuels coûts supplémentaires accentuent également la pression.
La faiblesse de la marge résulte d’une combinaison d’effets comptables exceptionnels, de marchés moins dynamiques et du coût élevé de la restructuration du groupe.
La Chine reste l’épreuve la plus difficile
La concurrence est particulièrement rude en Chine. Les constructeurs locaux lancent des voitures électriques selon des cycles de développement courts et associent des prix agressifs à des équipements logiciels très complets. Des ajustements tarifaires comme celui du VW ID. UNYX 08 montrent à quelle vitesse Volkswagen doit réagir à la pression du marché local.
Des coopérations avec des partenaires technologiques chinois doivent accélérer le développement et l’adaptation au marché local. Cette stratégie est pertinente, mais elle demande du temps et, dans un premier temps, des capitaux supplémentaires. Les nouveaux modèles doivent donc non seulement être compétitifs sur le plan technique, mais aussi être vendus de manière rentable en volumes suffisants.
Les nouvelles voitures électriques envoient de premiers signaux positifs
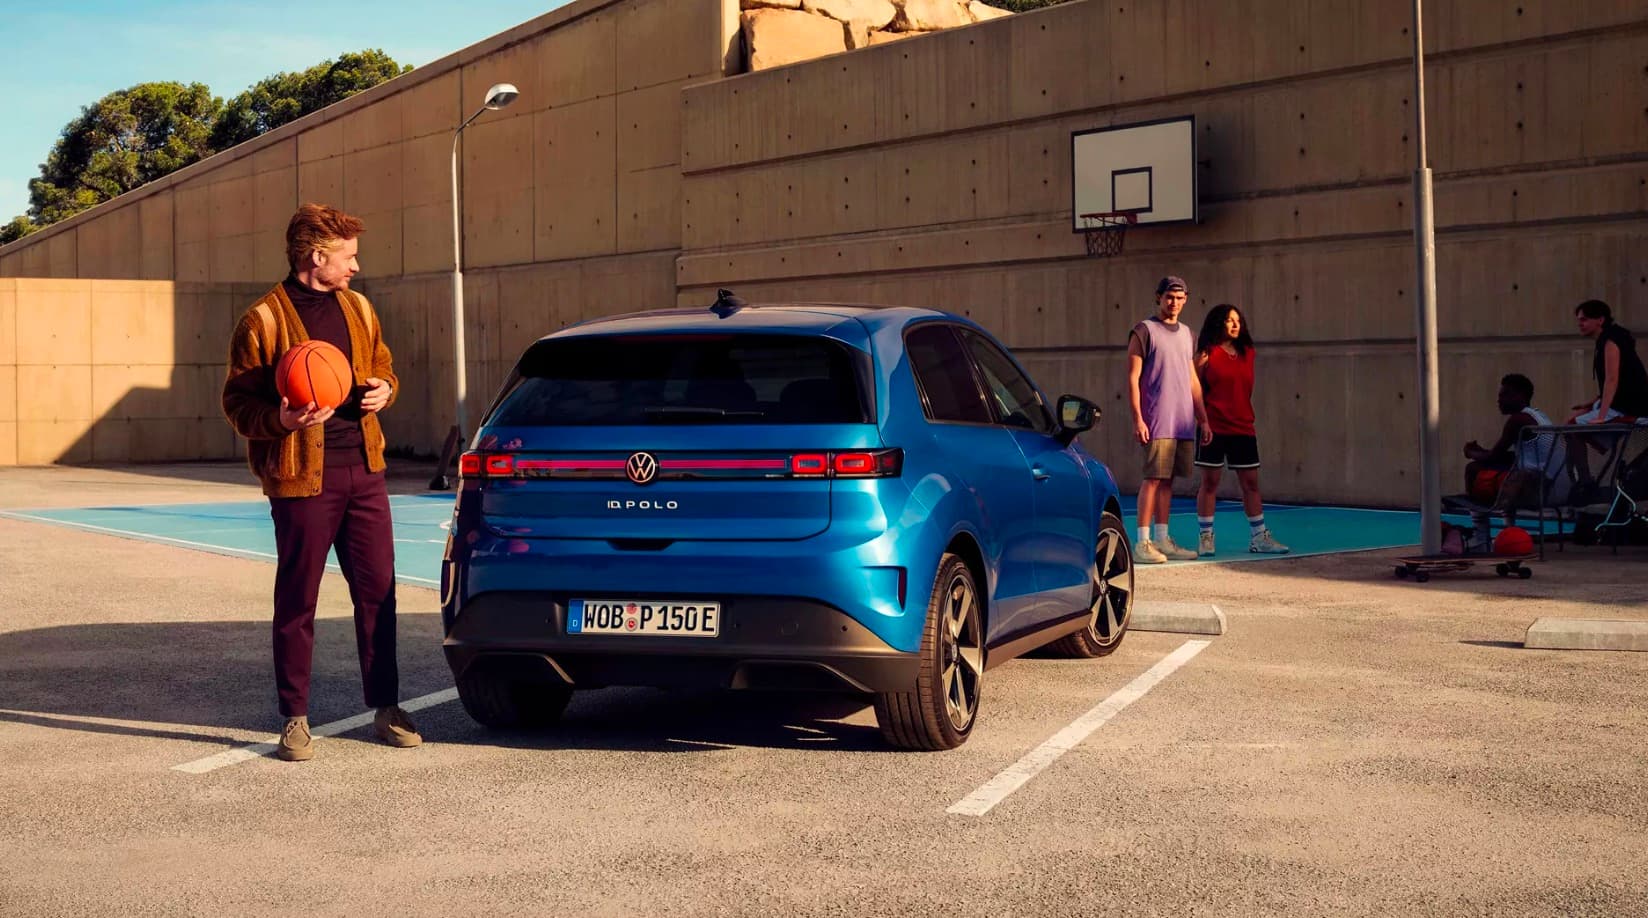
En Europe, l’offre électrique de Volkswagen s’élargit et investit davantage les catégories de véhicules aux volumes de ventes particulièrement élevés. La forte demande pour les nouveaux modèles d’entrée de gamme de VW, Škoda et Cupra constitue un signal important. Des modèles comme les ID. Polo et ID. Cross pourraient améliorer l’utilisation des capacités de production et permettre à Volkswagen de mieux se positionner sur un segment en pleine croissance.
Le marché offre en principe des perspectives favorables, car la part des voitures électriques en Europe continue de progresser. La question décisive est toutefois de savoir si Volkswagen pourra produire ces nouveaux véhicules à des coûts compétitifs. Une hausse des ventes ne suffit pas si les remises et les coûts de production élevés absorbent la marge.
Une restructuration coûteuse aujourd’hui, censée alléger les charges demain
Volkswagen travaille parallèlement à simplifier ses structures, à réduire ses coûts fixes et à rationaliser sa gamme de modèles. La transformation des usines, les mesures concernant les effectifs et les nouvelles plateformes techniques entraînent dans un premier temps des dépenses élevées. Les économies attendues ne se refléteront donc pleinement dans les résultats qu’avec un certain décalage.
Une marge maximale de 1 % constitue un signal d’alarme clair, mais ne prouve pas encore que le déclin sera durable. Le groupe conserve des marques fortes, d’importantes capacités de production et une gamme croissante de voitures électriques. Pour les prochaines années, l’enjeu sera désormais de transformer rapidement les nouveaux modèles et les coopérations en une activité durablement rentable.